Domain board-rooms.de kaufen?
Wir ziehen mit dem Projekt
board-rooms.de um.
Sind Sie am Kauf der Domain
board-rooms.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain board-rooms.de kaufen?
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
Ähnliche Suchbegriffe für Fondsgebundene
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
Stehtisch Besprechung TimezzoStehtisch Besprechung Timezzo 8 bis 10 Personen Der Stehtisch Besprechung Timezzo verbindet modernes Design mit einer funktionalen Lösung für Meetings, Workshops und spontane Abstimmungen im Büro. Mit seiner großzügigen Tischplatte von 210 × 100 cm und einer Höhe von 107 cm bietet er ausreichend Platz für gemeinsames Arbeiten und Besprechen im Stehen oder auf passenden Hochstühlen. Die robuste, melaminbeschichtete Tischplatte mit stoßfesten ABS-Kanten überzeugt durch ihre pflegeleichte und widerstandsfähige Oberfläche. Das stabile pulverbeschichtete Stahlgestell sorgt für hohe Standfestigkeit und ermöglicht zugleich eine praktische, integrierte Kabelführung. Dank verschiedener Plattendekoren und Gestellfarben lässt sich der Stehtisch harmonisch in moderne Besprechungsräume, offene Bürolandschaften und agile Arbeitsbereiche integrieren. Standardausstattung Stehtisch Besprechung: + rechteckige Tischplatte ca. 210 x 100 cm. Mehrere Dekore zur Auswahl. + zwei pulverbeschichtete Stahlbeine. Jedes mit zwei Kabelauslässen für versteckte vertikale Kabelführung. + quadratische Sockelstahlplatte. Oberfläche: satiniertes Edelstahl. + optional: Kabelauslass inkl. Kabelkanal, integriert in Tischplatte mittig. Maße in cm: Breite: ca. 210 Tiefe: ca. 100 Höhe: ca. 107 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung bis zur Verwendungsstelle. + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt aus der EU1150,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
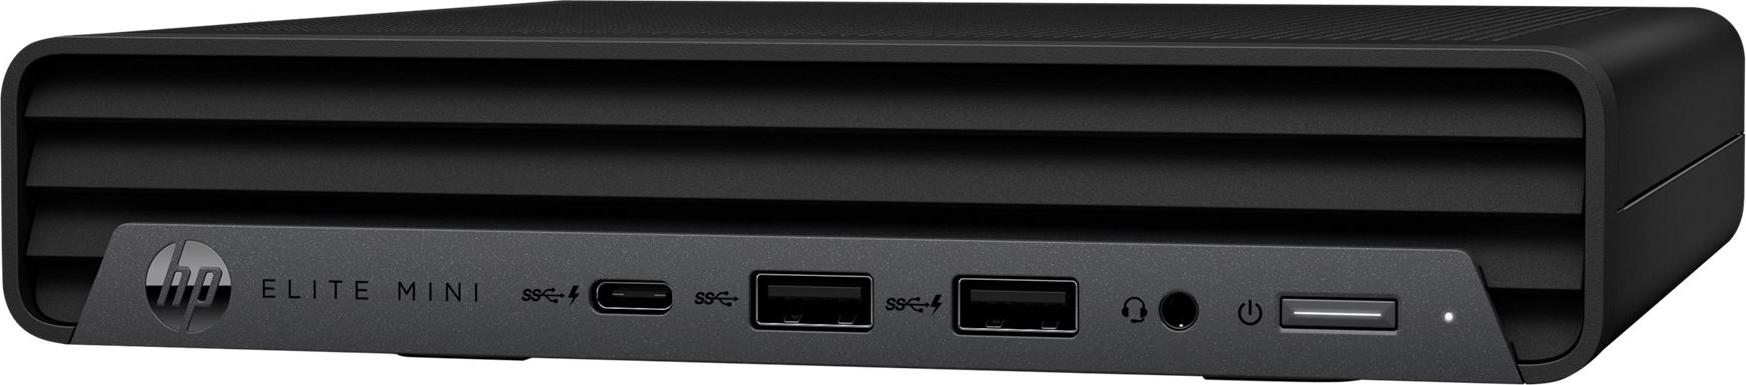
HP Mini Konferenz-PC mit Microsoft Team Rooms, Multimedia-Kongress-Terminal, WUXGA, Windows 11 IoT Enterprise, SchwarzHP Conferencing PCs sind so konzipiert, dass sie sich nahtlos in Ihre Konferenzräume integrieren lassen. Überspringen Sie die Konfiguration und starten Sie gleich Ihr Meeting. Statten Sie Ihre Mitarbeiter mit umfangreichen, immersiven Teamwork-Funktionen aus, die sie überall nutzen können. Der mit dem neuesten Intel Prozessor[2] ausgestattete HP Presence Mini Conferencing PC mit Microsoft Teams Rooms[3] ist so konzipiert, dass er mit Ihrer vorhandenen audiovisuellen Infrastruktur, einschließlich Touch-Bedienfeldern[6] und bis zu zwei Displays[4,5], zusammenarbeitet.LeistungenBluetoothJaBluetooth-Version5.3ProduktfarbeSchwarzProdukttypMultimedia-Kongress-TerminalVideoHD-TypWUXGAMaximale Video-Auflösung1280 x 800 PixelSeitenverhältnis16:10SpeicherSpeicherkapazität16000 MBInterner SpeichertypDDR5Speichermedien TypSSDGesamtspeicherkapazität256 GBAnschlüsse und SchnittstellenAnzahl HDMI-Anschlüsse2HDMI-Version2.0bUSB 3.2 Gen 2 (3.1 Gen 2) Anzahl der Anschlüsse vom Typ A5USB 3.2 Gen 2 (3.1 G2629,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
-
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
Ähnliche Suchbegriffe für Fondsgebundene
-
Stehtisch Besprechung TimezzoStehtisch Besprechung Timezzo 8 bis 10 Personen Der Stehtisch Besprechung Timezzo verbindet modernes Design mit einer funktionalen Lösung für Meetings, Workshops und spontane Abstimmungen im Büro. Mit seiner großzügigen Tischplatte von 210 × 100 cm und einer Höhe von 107 cm bietet er ausreichend Platz für gemeinsames Arbeiten und Besprechen im Stehen oder auf passenden Hochstühlen. Die robuste, melaminbeschichtete Tischplatte mit stoßfesten ABS-Kanten überzeugt durch ihre pflegeleichte und widerstandsfähige Oberfläche. Das stabile pulverbeschichtete Stahlgestell sorgt für hohe Standfestigkeit und ermöglicht zugleich eine praktische, integrierte Kabelführung. Dank verschiedener Plattendekoren und Gestellfarben lässt sich der Stehtisch harmonisch in moderne Besprechungsräume, offene Bürolandschaften und agile Arbeitsbereiche integrieren. Standardausstattung Stehtisch Besprechung: + rechteckige Tischplatte ca. 210 x 100 cm. Mehrere Dekore zur Auswahl. + zwei pulverbeschichtete Stahlbeine. Jedes mit zwei Kabelauslässen für versteckte vertikale Kabelführung. + quadratische Sockelstahlplatte. Oberfläche: satiniertes Edelstahl. + optional: Kabelauslass inkl. Kabelkanal, integriert in Tischplatte mittig. Maße in cm: Breite: ca. 210 Tiefe: ca. 100 Höhe: ca. 107 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung bis zur Verwendungsstelle. + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt aus der EU1150,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HP Mini Konferenz-PC mit Microsoft Team Rooms, Multimedia-Kongress-Terminal, WUXGA, Windows 11 IoT Enterprise, SchwarzHP Conferencing PCs sind so konzipiert, dass sie sich nahtlos in Ihre Konferenzräume integrieren lassen. Überspringen Sie die Konfiguration und starten Sie gleich Ihr Meeting. Statten Sie Ihre Mitarbeiter mit umfangreichen, immersiven Teamwork-Funktionen aus, die sie überall nutzen können. Der mit dem neuesten Intel Prozessor[2] ausgestattete HP Presence Mini Conferencing PC mit Microsoft Teams Rooms[3] ist so konzipiert, dass er mit Ihrer vorhandenen audiovisuellen Infrastruktur, einschließlich Touch-Bedienfeldern[6] und bis zu zwei Displays[4,5], zusammenarbeitet.LeistungenBluetoothJaBluetooth-Version5.3ProduktfarbeSchwarzProdukttypMultimedia-Kongress-TerminalVideoHD-TypWUXGAMaximale Video-Auflösung1280 x 800 PixelSeitenverhältnis16:10SpeicherSpeicherkapazität16000 MBInterner SpeichertypDDR5Speichermedien TypSSDGesamtspeicherkapazität256 GBAnschlüsse und SchnittstellenAnzahl HDMI-Anschlüsse2HDMI-Version2.0bUSB 3.2 Gen 2 (3.1 Gen 2) Anzahl der Anschlüsse vom Typ A5USB 3.2 Gen 2 (3.1 G2629,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
-
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.